Betriebliche Altersvorsorge als Instrument der Mitarbeiterbindung
Qualifizierte Fachkräfte zu gewinnen und langfristig zu halten, erfordert mehr als ein attraktives Gehalt. Beschäftigte achten zunehmend darauf, welche zusätzlichen Leistungen ihr Arbeitgeber bietet. Die betriebliche Altersvorsorge (bAV) eröffnet Unternehmen die Möglichkeit, genau hier anzusetzen. Als vom Arbeitgeber organisierte Zusatzversorgung ergänzt sie die gesetzliche Rente und wird durch Arbeitgeberbeiträge, Entgeltumwandlung oder eine Kombination aus beiden finanziert. Attraktive Zuschüsse schaffen einen langfristigen finanziellen Mehrwert, stärken die Arbeitgeberattraktivität und unterstützen eine vorausschauende Personalstrategie.
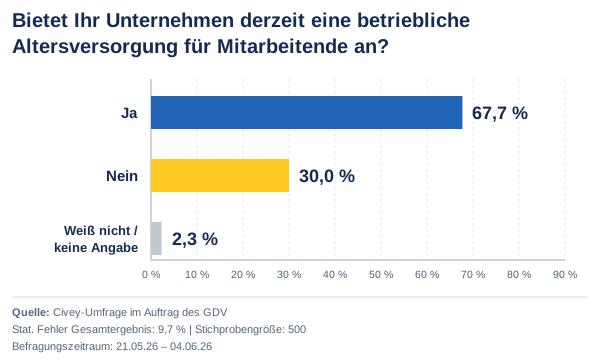
Eine aktuelle Civey-Umfrage im Auftrag des GDV zeigt: Rund zwei Drittel der Unternehmen in Deutschland bieten ihren Beschäftigten bereits eine betriebliche Altersversorgung an.
Warum stärkt die betriebliche Altersvorsorge die Mitarbeiterbindung?
Weil sie die finanzielle Vorsorge mit einem dauerhaft wahrnehmbaren Arbeitgeberengagement verbindet. Ein höheres Bruttogehalt verbessert die aktuelle Einkommenssituation. Arbeitgeberfinanzierte Vorsorgebeiträge unterstützen dagegen gezielt den Aufbau einer zusätzlichen Altersversorgung und signalisieren langfristiges Interesse an der Absicherung der Belegschaft.
Besonders überzeugend wirkt eine bAV, wenn Unternehmen über den gesetzlich vorgeschriebenen Arbeitgeberzuschuss hinaus eigene Beiträge leisten. Dadurch entsteht ein konkreter Vorteil, der das Gesamtvergütungspaket aufwertet.
Allerdings führt eine Betriebsrente nicht automatisch zu längeren Beschäftigungsverhältnissen. Gesetzlich unverfallbare Anwartschaften bleiben bei einem Arbeitgeberwechsel grundsätzlich erhalten. Die Bindungswirkung entsteht daher vor allem durch die Qualität der Leistungen, transparente Konditionen und die Zufriedenheit mit dem Arbeitgeber.
Welche wirtschaftlichen Vorteile bietet die bAV für Arbeitgeber?
Eine betriebliche Altersvorsorge verbessert das Vergütungsangebot und unterstützt Unternehmen dabei, Personalrisiken und Kosten langfristig zu steuern. Daraus ergeben sich mehrere Vorteile:
- Geringere Fluktuationsrisiken: Ein attraktives Vorsorgeangebot unterstützt die Mitarbeiterzufriedenheit und ergänzt Maßnahmen zur langfristigen Bindung.
- Weniger Rekrutierungsaufwand: Erfahrene Beschäftigte im Unternehmen zu halten, senkt den Bedarf an kostenintensiven Nachbesetzungen.
- Stärkere Arbeitgebermarke: Eine gut ausgestaltete Betriebsrente macht das Unternehmen für Bewerber attraktiver.
- Steuerliche Vorteile: Arbeitgeberbeiträge sind bei entsprechender Gestaltung als Betriebsausgaben abzugsfähig. Für bestimmte Finanzierungsformen gelten zudem steuer- und sozialversicherungsrechtliche Begünstigungen.
- Planbare Personalaufwendungen: Klar definierte Beitragsmodelle erleichtern die Budgetierung zusätzlicher Vergütungsleistungen.
Kleine und mittelständische Unternehmen profitieren besonders: Eine attraktive bAV ergänzt das Gehaltspaket, ohne dass Verbesserungen ausschließlich über klassische Gehaltserhöhungen erfolgen müssen.
Wie funktioniert die betriebliche Altersvorsorge im Unternehmen?
Die bAV beruht auf einer Versorgungszusage des Arbeitgebers und wird über einen gesetzlich vorgesehenen Durchführungsweg organisiert. Grundlage ist das Betriebsrentengesetz (BetrAVG).
Arbeitnehmer besitzen grundsätzlich einen gesetzlichen Anspruch auf Entgeltumwandlung. Dabei fließt ein vereinbarter Teil des künftigen Bruttogehalts in die Altersversorgung. Zusätzlich sieht das Gesetz einen Arbeitgeberzuschuss von 15 Prozent des umgewandelten Entgelts vor, soweit der Arbeitgeber dadurch Sozialversicherungsbeiträge einspart. Der gesetzliche Zuschuss ist auf drei Durchführungswege beschränkt: Direktversicherung, Pensionskasse und Pensionsfonds. Bei einer Unterstützungskasse oder Direktzusage besteht diese Zuschusspflicht nach § 1a Abs. 1a BetrAVG nicht. Tarifvertragliche Sonderregelungen sind ebenfalls zu berücksichtigen.
Unternehmen können darüber hinaus freiwillig höhere Zuschüsse oder vollständig arbeitgeberfinanzierte Vorsorgebeiträge anbieten. Für die Umsetzung stehen fünf Durchführungswege zur Verfügung: Direktversicherung, Pensionskasse, Pensionsfonds, Unterstützungskasse und Direktzusage.
Wie steigert eine arbeitgeberfinanzierte Betriebsrente die Arbeitgeberattraktivität?
Mittelständische Unternehmen stehen bei der Personalgewinnung im direkten Wettbewerb mit größeren Arbeitgebern. Eine attraktive betriebliche Altersvorsorge stärkt das Vergütungspaket und schafft zusätzliche Anreize, sich langfristig an das Unternehmen zu binden.
Ein Rechenbeispiel zeigt den finanziellen Unterschied zwischen einer klassischen Gehaltserhöhung und einer arbeitgeberfinanzierten Betriebsrente. Ein Unternehmen möchte einen Mitarbeiter mit einem monatlichen Bruttogehalt von 3.500 Euro zusätzlich unterstützen. Dafür stehen zwei Möglichkeiten zur Verfügung: eine Gehaltserhöhung um 100 Euro oder ein monatlicher Arbeitgeberbeitrag von 100 Euro zur bAV.
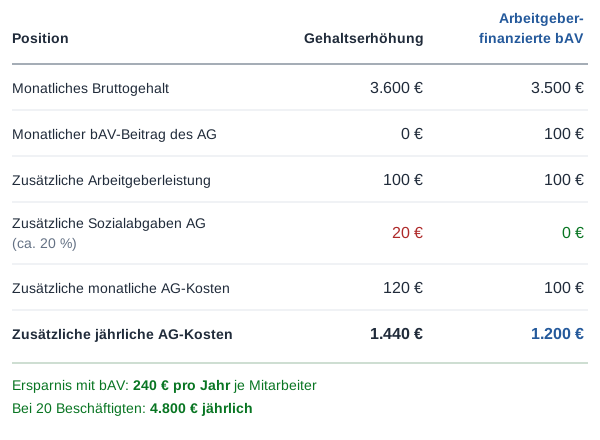
Bei der Gehaltserhöhung entstehen dem Unternehmen unter den angenommenen Bedingungen jährlich 240 Euro höhere Kosten. Die arbeitgeberfinanzierte Betriebsrente ermöglicht dagegen eine zusätzliche Vorsorgeleistung von 1.200 Euro pro Jahr bei geringeren Arbeitgeberaufwendungen.
Bei 20 Beschäftigten summiert sich der rechnerische Kostenvorteil auf 4.800 Euro jährlich. Gleichzeitig erhalten die Mitarbeiter eine langfristige Zusatzleistung, die das Vergütungspaket aufwertet und die Bindung an das Unternehmen unterstützt.
Worauf sollten Arbeitgeber bei der Einführung einer bAV achten?
Eine erfolgreiche bAV benötigt eine rechtssichere Gestaltung, verständliche Kommunikation und ein passendes Finanzierungsmodell. Für die Einführung empfiehlt sich ein strukturiertes Vorgehen:
- Bedarf analysieren: Altersstruktur, Einkommenssituation und Vorsorgeinteressen der Belegschaft erfassen.
- Finanzierungsmodell festlegen: Arbeitgeberbeiträge, Entgeltumwandlung und freiwillige Zuschüsse aufeinander abstimmen.
- Durchführungsweg prüfen: Verwaltungsaufwand, Kosten, Leistungsbedingungen und Arbeitgeberhaftung berücksichtigen.
- Beschäftigte informieren: Zuschüsse, steuerliche Behandlung, mögliche Nachteile und Leistungen verständlich erläutern.
- Angebot regelmäßig überprüfen: Beteiligungsquote, Kosten und Mitarbeiterfeedback auswerten.
Transparente Beratung ist besonders wichtig: Entgeltumwandlung reduziert unter bestimmten Voraussetzungen die Sozialversicherungsbeiträge und damit gegebenenfalls auch Ansprüche aus der gesetzlichen Renten- und Sozialversicherung. Zudem unterliegen spätere Betriebsrenten grundsätzlich der Besteuerung und gegebenenfalls Kranken- und Pflegeversicherungsbeiträgen.
Wie lässt sich der Erfolg der bAV bei der Mitarbeiterbindung messen?
Der Erfolg zeigt sich an der Nutzung, der Bewertung durch die Beschäftigten und der Einbindung in die Personalstrategie. Personalverantwortliche sollten Teilnahmequote, Fluktuationsrate, Ergebnisse aus Mitarbeiterbefragungen und Rückmeldungen aus Bewerbungsgesprächen berücksichtigen. Veränderungen dieser Kennzahlen lassen sich allerdings nicht ausschließlich der bAV zuschreiben – Gehalt, Führung und Entwicklungsperspektiven beeinflussen die Mitarbeiterbindung ebenfalls.
Warum lohnt sich eine langfristige Vorsorgestrategie?
Die betriebliche Altersvorsorge entfaltet ihren größten Nutzen als dauerhaftes und transparentes Angebot. Unternehmen profitieren besonders, wenn sie finanzielle Vorsorge mit fairer Vergütung, Entwicklungsperspektiven und einer wertschätzenden Unternehmenskultur verbinden. Eine gut gestaltete Betriebsrente stärkt die Position im Fachkräftewettbewerb und schafft eine verlässliche Grundlage für nachhaltige Arbeitgeberattraktivität.